

片手に娘、片手にスマホ…育休中のスキマ時間で1億円貯めた! ママ投資家・ちょる子さんが語る投資のコツ
資産1億円までの鉄則
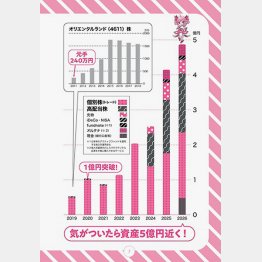
①1000万円までは「投資力」より「入金力」
では、これから投資を始める人も、ちょる子さんのように個別株を売買すればいいのか。
そうではない。著書では資産形成を段階に分けて考えている。大きな資産を築く場合、まず最初の目標である1000万円までは投資の腕を磨くこと以上に、投資に回せるお金そのものを増やす「入金力」(毎月いくら投資に回せるか=余剰資金)が重要だという。
100万円を運用して10%の利益を出してもプラスは10万円。しかし、元手1000万円なら同じ10%でも100万円になる。元手が少ないうちは投資で高いリターンを狙うより、働いて収入を増やし、支出を減らして投資元本を大きくする方が資産形成への効果は大きいというわけだ。
そのため、固定費を抑えることの重要性も説く。実家に住む、家賃補助のある会社を選ぶ、住居費を抑える--。派手な投資テクニック以前に、毎月投資へ回せるお金をつくることが出発点なのだ。
結婚についても「資本の合併」と考える。2人で暮らせば家賃や生活費を分担できる。浮いたお金を投資へ回せば、それだけ資産形成の速度を上げられるという発想だ。
②初心者なら個別株でなくNISAを使ってリスク回避
では、貯めたお金をどう運用するのか。初心者がいきなり個別株の売買をする必要はない。
選択肢の一つが、全世界株式に投資する「オール・カントリー(eMAXIS Slim 全世界株式)」と米国を代表する企業約500社に投資する「S&P500」だ。
現在ならNISAを使い、こうした低コストのインデックスファンドを積み立てる方法もある。
ちょる子さんは、投資の勉強に時間をかけられない人や、できるだけリスクを抑えたい人には、インデックス投資も選択肢になるとしている。
「個別株のように企業を1社ずつ分析する必要がなく、幅広い企業へ分散投資できます」
一方、資産が増えてきたら個別株などを組み合わせ、自分なりの投資スタイルを作っていく。
重要なのは、誰かの成功法をそのまま真似することではない。自分の収入、資産、家族、使える時間に合わせて投資方法を変えていくことだ。
■NISAでよく聞く「オルカン」って何?
オール・カントリー(通称:オルカン)とは、全世界の株式に分散投資ができる投資信託の代表的な商品。国内では三菱UFJアセットマネジメントが運用する「イーマクシス・スリム/eMAXIS Slim 全世界株式」という投資信託を指すことが多い。
特徴としては、「信託報酬の低さ」。購入時と解約時の手数料はゼロ円。現在の信託報酬率は年率0.05775%以内となっている。もちろん、実際にはこれ以外にファンドが実際に株を売買する際の手数料や、海外資産を保管する費用などが別途加算される。
「イーマクシス・スリム」の商品シリーズとして、他に「国内株式」「先進国株式」「新興国株式」などがある。
逆に、「もっとリスクを取って賭けたい」という場合は、米国株のみに投資する「S&P500」などのインデックスファンドがある。エヌビディアやアップル、マイクロソフトなどの世界的な大企業が含まれており、個別株に比べてリスクは少ない。三菱アセマネの信託報酬率は0.0814%以内だ。