

長谷川不動産経済社代表。著書「家を買いたくなったら~令和版


日銀の利上げはまだ続く…借入金の削減は急ぐべき
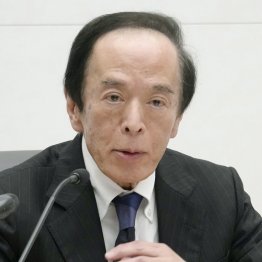
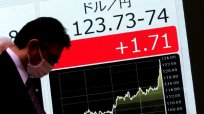
私たちがもう一つリスクとして強く意識しなければならないのが「金利の上昇」である。現在、国内の政策金利は1.25%へと引き上げられ、長期金利の指標である10年物国債の利回りも3%前後まで上昇した。
近年、住宅を購入する際に変動金利でローンを組んでいる者が大半を占めており、また企業の借入金の多くが変動金利であるのが実態だ。
一方、金利は今後も上昇していくと考える。その根拠は更にインフレが続いた場合、中央銀行がそれを抑え込むために金利を引き上げざるを得ないからだ。政府が金利の安定を強く望んでも、日銀はインフレ抑制(=金利の上昇)を優先せざるを得ない。これがまさに、現在、欧米各国で起きていることだ。
では、こうした厳しい局面をいかに打破すべきか。第一に行うべきは借入金の削減だ。個人の住宅ローンであれば、将来の金利上昇のリスクに備え、変動金利から固定金利への借り換えを検討するのも一考だ。
また、物価上昇に負けない、より高い収入の確保も模索すべきだ。米国では近年、オフィスで働くホワイトカラーから、人手不足が続く大工や電気技師といったブルーカラー(技能職)へ転職する動きが見られ、高い給料を得る者も増えている。
日本の建設現場でも建築費は著しく高騰し、同時に技能工の人件費も上がっている。インフレ時代を生き抜くためには、今や高収入が得られる建設現場での技能工や職人への転職も選択肢に入れてみてはどうだろうか。