

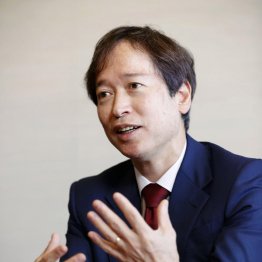
森岡英樹経済ジャーナリスト
1957年生まれ。早稲田大学卒業後、 経済記者となる。1997年、米コンサルタント会社「グリニッチ・ アソシエイト」のシニア・リサーチ・アソシエイト。並びに「パラゲイト ・コンサルタンツ」シニア・アドバイザーを兼任。2004年にジャーナリストとして独立。
生保が日銀になる日…会計ルール変更で、損失恐れず国債が買いやすく
公開日: 更新日:
実は、今回の生保の会計ルールの変更は、日銀が04年に導入した保有国債に関する会計処理の変更と重なる。このときも金利上昇への対応が狙いだった。
それまで、日銀が採用していたのは、国債を買ったときの価格(簿価)とその時々の価格(時価)の低い方で評価する低価法だった。相場が下落したときには、決算期ごとに評価損を計上する仕組みである。これに対して新会計処理は、償却原価法と呼ばれる方法だった。原則として簿価と国債の額面価格の差を満期まで毎月均等にならして会計処理するやり方で、相場下落による評価損をいちいち計上しないでよい利点がある。
この会計処理の変更で、「本来は、相場の値下がりによる評価損を心配して、国債の買い増しに二の足を踏んでも不思議はない。だが会計処理のやり方を変えれば、気遣いは必要なくなる。この結果、日銀は国債の相場が下落(長期金利は上昇)した局面で、一段と有力な買い手になりえる余地を確保した」(市場関係者)という。
この会計処理の変更は、その後の黒田東彦総裁の「異次元緩和」による国債の大量購入につながっていった。そして、今度は生保が日本国債の守り本尊となる?