

榊淳司不動産ジャーナリスト・榊マンション市場研究所主宰
1962年、京都生まれ。主に首都圏のマンション市場に関するさまざまな分析や情報を発信。「マンション格差」(講談社現代新書)をはじめ著書多数。
(2)「マンクラ」の煽りに要注意 長期ペアローンを組んではいけない…新築も中古も不調で下落期突入
公開日: 更新日:
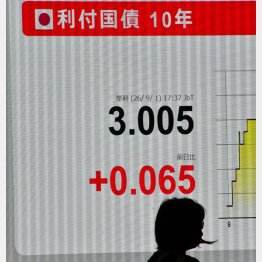
多くの場合「値上がりしたら途中で売却して精算」とか「退職金で一括返済」という想定をしている。ただし、それは「値上がり」とか「退職まで勤める」という仮定が現実となって初めて可能なことだ。
現に今、市場は下落期に入った。今後、買った値段かローンの残債以上で売れるのは、至極幸運な人だけになる可能性も高い。
自分の雇用だって、定年まで継続できるかどうかわからない。サラリーマンの平均転職回数は1.9~3回といわれている。「退職金で返済」という予定に狂いはないのか?
私はマンション市場を40年ほど眺めてきた。その間、平成大バブルの崩壊とリーマン・ショックという2度の下落期に遭遇。そんな時、無理めのローンを組んでいる人はどうなったのか?
一部の「返せない」人々は任意売却もしくは競売に追い込まれた。だが、大半の人は黙々と返済を続けた。今回もそういう「黙々」派が多くなるのか。
ネットには今でも、マンクラやその他の「マンションを買いましょう」的なサイトが乱立している。AIですら肯定的な情報しか提供してくれない。
そんな偏った情報に促されて無理めのローンを組んでしまった人々には、今後長い「後悔の日々」が待っているかもしれない。